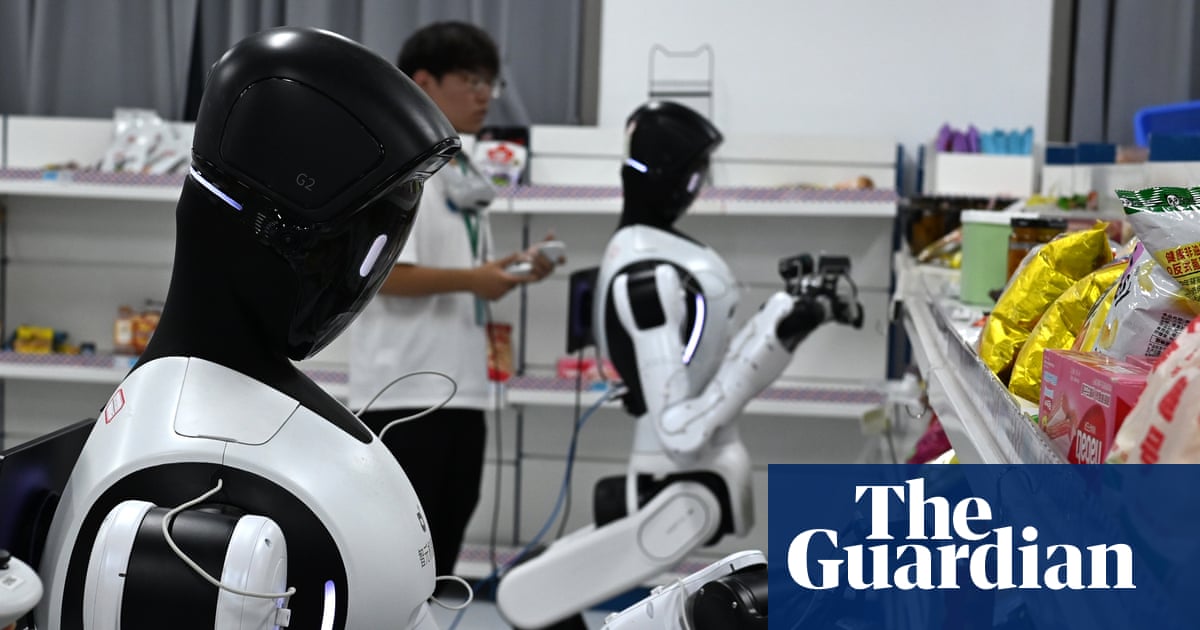
Китайский фондовый рынок потерял около $2,4 трлн капитализации с мая 2026 года: по данным Bloomberg, инвесторы усомнились, что китайский ИИ-бум вообще дойдёт до прибыли. Коррекция разворачивается на фоне обострения гонки за ИИ-превосходство с США и ускоряет расцепление двух технологических экосистем — от вычислительных чипов до роботов.

Что произошло
Технологический индекс STAR 50 на Shanghai Stock Exchange упал примерно на 40% с июня, а широкие индексы крупных китайских компаний — примерно на 20% и 22 октября индекс CSI 300 вошёл в медвежий рынок. По оценке Goldman Sachs, ИИ-компании формируют более 40% стоимости рынка акций Китая и Гонконга и около 57% всего оборота, поэтому распродажа одного сектора сразу переносится на всю площадку. Показателен пример Unitree, ведущего китайского производителя роботов: на дебюте в августе 2026 года акции выросли на 460% до оценки в $66 млрд, после чего потеряли почти половину стоимости. Параллельно менялся и внешний контур: в июле 2026 года FCC запретила импорт новых humanoid-роботов из соображений национальной безопасности, Вашингтон рассматривает запрет на китайские оптические компоненты для дата-центров, а китайский регулятор обязал компании прекратить закупки Nvidia — после этого обучение модели GLM-5.2 от Z.ai перенесли на чипы Huawei.
Контекст
Подъём китайского ИИ-сектора держался на государственном капитале, а не на потребителе: расходы домохозяйств слабые, а ИИ-компании не приносят прибыли, зато получают поддержку, включая 60 млрд юаней из нового государственного ИИ-фонда. Оценки отражали нарратив, а не экономику: STAR 50 торгуется примерно по 100x прибыли против около 30x у Nasdaq 100, поэтому рынок платил за обещания возможностей, а не за проверяемую юнит-экономику. В такой конфигурации высокая концентрация одного сектора делает всю площадку чувствительной к каждому релизу и каждому проваленному бенчмарку — капитализация реагирует на маркетинговые сигналы сильнее, чем на данные. Структурный итог происходящего — фиксация биполярной развилки вычислительных стеков: китайский вариант опирается на железо Huawei и госзаказ, американский — на железо Nvidia и политическую защиту рынка, и зона пересечения между ними сужается. Важно, что сама переоценка пока локальна: по имеющимся прогнозам, глобальный ИИ-бум продолжится ещё как минимум год, поэтому речь идёт о перераспределении капитала внутри одного рынка, а не о мировой остановке.
Почему это важно для индустрии
Для отрасли коррекция означает смену ограничений проектирования. Команды будут подгонять релизы и бенчмарки к отчётным датам, а инвесторы требовать показателей монетизации инференса, поэтому выигрышной становится мультистековая архитектура: абстракция над американским стеком на Nvidia и китайским стеком на Huawei плюс готовность к фолбэкам между поставщиками моделей. Техническим командам стоит провести аудит зависимостей: в ведомостях комплектующих (BOM) с китайскими humanoid-роботами ограничение уже действует, а запрет на оптические компоненты только рассматривается — есть время подготовить замены поставщиков до его вступления в силу. Финансовый контур тоже перестраивается: поздние раунды в китайско-азиатской зоне будут пересматриваться вниз, IPO-окно сужается, а при отсутствии прибыли у ИИ-компаний возможна пауза или сокращение избыточного капекса на compute. В горизонте двух лет без появления окупаемости начнётся фильтрация: выживут либо гос-поддержанные лаборатории, либо компании с реальной монетизацией, а расщепление Huawei против Nvidia зафиксируется как необратимая двойственность, которая разделит глобальную инфраструктуру оценки моделей и усложнит кросс-стековую проверку результатов.
Почему это важно для пользователей
Читателям важно, что это коррекция капитала, а не кода: архитектуры и качество весов моделей не изменились, поэтому на сегодняшние продакшен-сценарии с китайскими моделями падение рынка прямого эффекта не оказывает. Тем, кто следит за ИИ-индустрией, стоит отслеживать разрыв между госфинансированием и реальной прибылью компаний: именно он показывает, где «пузырь» может лопнуть локально, даже когда глобальный бум продолжается. Покупателям и пользователям китайской робототехники действующий запрет FCC на импорт новых humanoid-роботов напрямую меняет доступность и цену оборудования в американской юрисдикции, а рассматриваемый запрет на оптические компоненты добавляет риски для цепочек поставок дата-центров. Пользователям бесплатных моделей и инструментов стоит учитывать, что замедление open-source релизов и сокращение исследовательских бюджетов у переоценённых компаний означают реже выходящие свободные веса и инструменты. Осторожным инвесторам сигнал в том, что публичные ИИ-оценки в Китае дешевеют быстрее приватных, а значит закрытые поздние раунды несут в себе риск переоценки.
Что пока неизвестно / ограничения
Материал не даёт публичной методики по ключевому техническому кейсу: для GLM-5.2 известен сам факт перехода обучения на чипы Huawei, но не раскрыты использованный вычислительный ресурс (compute), производительность (throughput), энергопотребление и стоимость токена, поэтому заявления о масштабируемости обучения больших моделей вне Nvidia-стека пока недоказаны. Запрет на китайские оптические компоненты для дата-центров лишь рассматривается Вашингтоном и может не состояться. Прогноз о том, что глобальный ИИ-бум продлится ещё как минимум год, приводится без указания автора оценки и её оснований. Наконец, потерянные $2,4 трлн — агрегат по всему рынку; разбивку того, какая часть приходится именно на ИИ-компании, исходные публикации не содержат.
Источники
- Chinese markets lose trillions as race for AI supremacy with US takes its toll — The Guardian
- China's Stock Market Has Lost $2.4 Trillion as Investors Doubt Its AI Boom Will Ever Pay Off — Yahoo Finance
Автор
Look at AI, редакция